



 キャンペーン

先物ヘッジ戦略は、リスクを抑えながら収益機会も狙える運用手法です
オプション売りは、相場が一方向に動いた場合に損失が大きくなりやすい一方、先物を活用することで、そのリスクを和らげることが可能です。
このリスクと向き合いながら運用の幅を広げる手法として、相場変動時の損失拡大を抑えるデルタヘッジと、トレンド局面において損失を抑えつつ収益機会も狙うオーバーヘッジをご紹介します。
“守り”と“攻め”の両面から、オプション売りの運用力を高めたい方におすすめです。
こんな人におすすめ
先物ヘッジ戦略とは
オプション売りの魅力とリスク
オプション売りは、時間の経過とともに価値が減少する特性(タイムディケイ)を活用し、利益を積み上げられる点が魅力です。一方で、相場が一方向に大きく動いた場合には、損失が急速に拡大するリスクがあります。
相場が一方向に大きく動いた場合のリスク
- コール売りのリスク
- 日経平均株価の急騰により損失が拡大
- プット売りのリスク
- 日経平均株価の急落により損失が拡大

先物ヘッジ戦略とは
先物ヘッジ戦略とは、オプションと反対方向に損益が動きやすい先物ポジションを組み合わせることで、相場が上昇・下落した場合でも、ポジション全体の損益が一方向に偏りにくい状態を目指します。
このように、ポジション全体の相場変動への反応度を示すデルタを調整し、中立に近づける手法は、一般的にデルタヘッジと呼ばれます。
デルタヘッジはオプションの買い・売りのいずれにも活用できます。ここでは、オプション売りポジションのリスク管理を目的とした活用例を解説します。
- コール売りに対するヘッジ
- 先物の買いを建てる
(上昇時の損失を先物の利益で相殺)
- プット売りのリスク
- 先物の売りを建てる
(下落時の損失を先物の利益で相殺)
ポイント
デルタとは相場が動いたときに、ポジションの価値がどれくらい連動して動くかを示す指標です。デルタがプラスなら相場上昇に反応しやすく、デルタがマイナスなら相場下落に反応しやすくなります。
先物ヘッジ戦略(デルタヘッジ)では、先物ポジションを組み合わせることで、ポジション全体のデルタを中立(ニュートラル)に近づけ、相場変動による損益の偏りを抑えます。
先物ヘッジ戦略の魅力
オプション売りの損失拡大を抑制できる
オプション売りは、相場が一定の水準を超えて不利な方向へ動くと、損失が急速に拡大する特性があります。
このような局面に備え、あらかじめ、またはリスク拡大の兆候が見られた段階で、日経225miniや日経225マイクロ先物を用いて逆方向のポジションを保有することで、日経平均株価が一方向に大きく変動した際の損失を部分的に相殺することが可能です。
コール売り(価格上昇局面)のリスク対策
日経225miniまたはマイクロ先物を買い、コール売りとは反対方向のポジションを保有します。
買い建てた先物から利益が発生するため、その利益によってコール売りの損失拡大を部分的に相殺します。
プット売り(価格下落局面)のリスク対策
日経225miniまたはマイクロ先物を売り、プット売りとは反対方向のポジションを保有します。
売り建てた先物から利益が発生するため、その利益によってプット売りの損失拡大を部分的に相殺します。
損益の安定化(ドローダウンの抑制)
ドローダウンとは、運用中に発生する一時的な損失を指します。
オプションの裸売りは損益の振れ幅が大きくなりやすい傾向がありますが、日経225miniや日経225マイクロ先物を用いたヘッジにより、価格変動の影響を和らげることができます。
その結果、損益カーブがなだらかになり、より安定した運用が可能となります。
裸売り(ヘッジなし)のリスク
損益の振れ幅が大きくなりやすいです。価格変動の影響を直接受けるため、ドローダウンが拡大する傾向があります。
日経225mini・マイクロでのヘッジ
先物を組み合わせて価格変動を緩和し、損益の振れ幅を抑えます。

なだらかな損益カーブの実現
ドローダウンが抑制され、精神的・資金的に安定した運用が可能になります。
柔軟なリスクコントロールができる
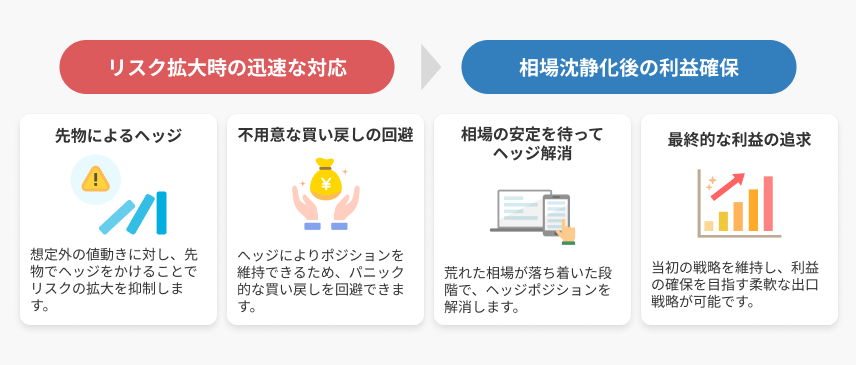
日経平均株価が想定外の値動きによって急激に変動し、リスクが拡大した場合でも、日経225miniや日経225マイクロ先物でヘッジをおこなうことで、オプションの売りポジションを直ちに決済(返済)する必要がなくなります。
その後、相場が落ち着いた段階でヘッジを解消し、利益の確保を図るといった対応が可能となります。
先物ヘッジ戦略のコツ
デルタ基準で調整する
オプション売りのリスクは、単純な価格変動だけでなく、ポジション全体のデルタによっても左右されます。
日経平均株価の変動に伴い、デルタも相場状況に応じて常に変動します。特に、不利な方向に相場が動いた場合には、その値は大きくなる傾向があります。
そのため、同じ値動きであっても、デルタの大きさによってリスクの大きさは明確に異なります。
こうした特性を踏まえ、ポジション全体のデルタが一定の水準を超えた場合には、あらかじめ定めた基準に基づき、先物を用いて調整します。
なお、先物およびオプションのデルタの関係は、以下の通りです。
| コール | -1.0 ~ 0 |
|---|---|
| プット | 0 ~ 1.0 |
- ミニはそれぞれの値に0.1を乗じた水準。
- デルタは相場状況により変動します。
| 日経225先物 | 買い +1.0/売り -1.0 |
|---|---|
| 日経225mini | 買い +0.1/売り -0.1 |
| 日経225マイクロ先物 | 買い +0.01/売り -0.01 |
分割してヘッジする
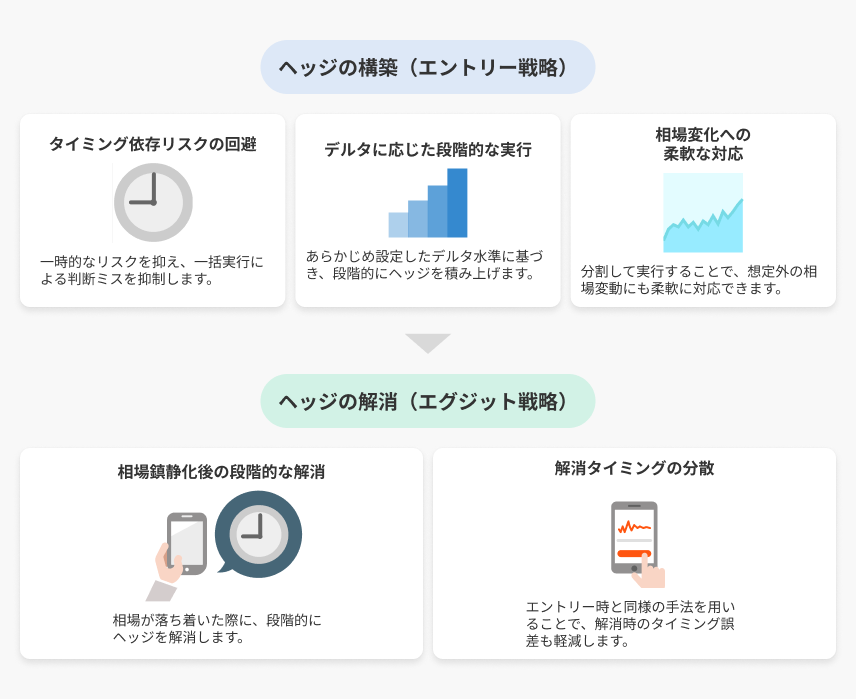
先物ヘッジは「適切なタイミング」でおこなうことが望ましいものの、実際には一時的なノイズとトレンドの見極めは容易ではありません。そのため、一度にヘッジをおこなうと、タイミングの良否による影響(タイミング依存リスク)が大きくなります。
こうしたリスクを抑えるため、デルタの増加に応じて、あらかじめ設定した水準に基づき複数回に分けてヘッジすることが重要です。これにより、タイミング判断の誤差による影響を軽減し、相場の変化に柔軟に対応することが可能となります。
また、相場が落ち着いた後にヘッジを解消する際についても、一度に解消するのではなく、同様に段階的に解消していくことが重要です。
過度にヘッジしない(利益バランスを意識)
オプション売りは、時間の経過とともに価値が減少する特性(タイムディケイ)を活用し、利益を積み上げていく取引です。一方、先物でヘッジをおこなうと、オプション売りの損失を抑えられる反面、その分、利益も抑えられます。
日経225miniや日経225マイクロ先物によるヘッジは、損失をゼロにすることではなく、損失の拡大を抑制することを目的とします。そのため、過度なヘッジは避け、やや方向性を残しながら、利益とのバランスを意識することが重要です。

収益源とヘッジのジレンマ
タイムディケイ(時間的価値の減少)が利益の源
時間の経過とともに価値が減少する特性を活かし、利益を積み上げます。
ヘッジを強めすぎると利益も抑制される
先物ヘッジは損失を抑える一方で、オプション売りの収益性も同時に抑える要因となります。

リスク管理におけるバランスの取り方
ヘッジの目的は「損失拡大の抑制」
損失を完全にゼロにすることではなく、致命的な拡大を防ぐことを目的とします。
あえて「方向性」を少し残す
過度なヘッジを避け、相場の方向性を一部残すことで、利益とのバランスを確保します。
日経225mini・マイクロ先物の活用
少額単位で調整可能な先物を活用することで、より細やかなリスクコントロールが可能となります
もう一つの先物ヘッジ戦略
もう一つの先物ヘッジ戦略として、オーバーヘッジがあります。
オーバーヘッジとは、ポジションのデルタを中立(ニュートラル)にするのではなく、あえて先物ポジションを多めに保有し、ポジション全体のデルタを一方向に傾ける手法です。主に、相場のトレンドに対応することを目的として用いられます。
| 項目 | デルタヘッジ | オーバーヘッジ |
|---|---|---|
| 目的 | リスク抑制 | リスク抑制+相場対応 |
| デルタ | 中立(ニュートラル)に近づける | 一方向に傾ける |
| ポジションの特徴 | 方向性を極力排除 | あえて方向性を持たせる |
| メリット | 損益の安定化 | トレンドに対応できる |
| ドローダウン抑制 | 収益機会を広げる | |
| リスク | 利益が抑制されやすい | 反転時に損失が出やすい |
例えば・・・
日経225オプションのコールを売り、当該オプションがATM近辺となり、デルタが-0.4となった場合、日経225miniや日経225マイクロ先物を用いて、そのデルタを中立(ニュートラル)に近づけるのではなく、+0.6程度まであえて逆方向に傾ける運用がオーバーヘッジです。
オーバーヘッジが有効な局面としては、相場が一方向に動きトレンドが強い場合、レンジ相場からブレイク相場に移行した場合、また保有しているオプションポジションがATMに接近し、デルタが急速に変化する局面などが挙げられます。
オーバーヘッジが有効な局面
強いトレンドとブレイクアウト
相場が一方向に強く動く局面や、レンジを抜けた直後のブレイクアウト局面において、高い効果を発揮します。
ATM接近時のデルタ急変
保有するオプションがATMに接近し、デルタが急速に変化する局面において、有効に機能します。

メリットと表裏一体のリスク
損失抑制と先物収益の期待
損失を抑制しつつ、先物ポジション自体からの収益も期待できる点がメリットです。
相場反転・停滞時の損失リスク
相場が動かない、または急反転した場合には、先物ポジションが損失要因となり、全体の収益を押し下げる可能性があります。
「完全な回避策」ではない
オーバーヘッジは、あくまで損失の拡大を抑制する手法であり、リスクを完全にゼロにするものではありません。
オーバーヘッジは、損失の抑制力が高く、先物ポジションによって収益を上回る可能性がある一方で、相場が横ばいまたは反転した場合には、先物ポジションが損失要因となる可能性があります。その結果、オプション売りによるプレミアム収益が減少する場合もあります。
したがって、オーバーヘッジは損失を完全に回避する手法ではない点に留意する必要があります。
先物ヘッジ戦略の具体例
先物によるデルタヘッジの例
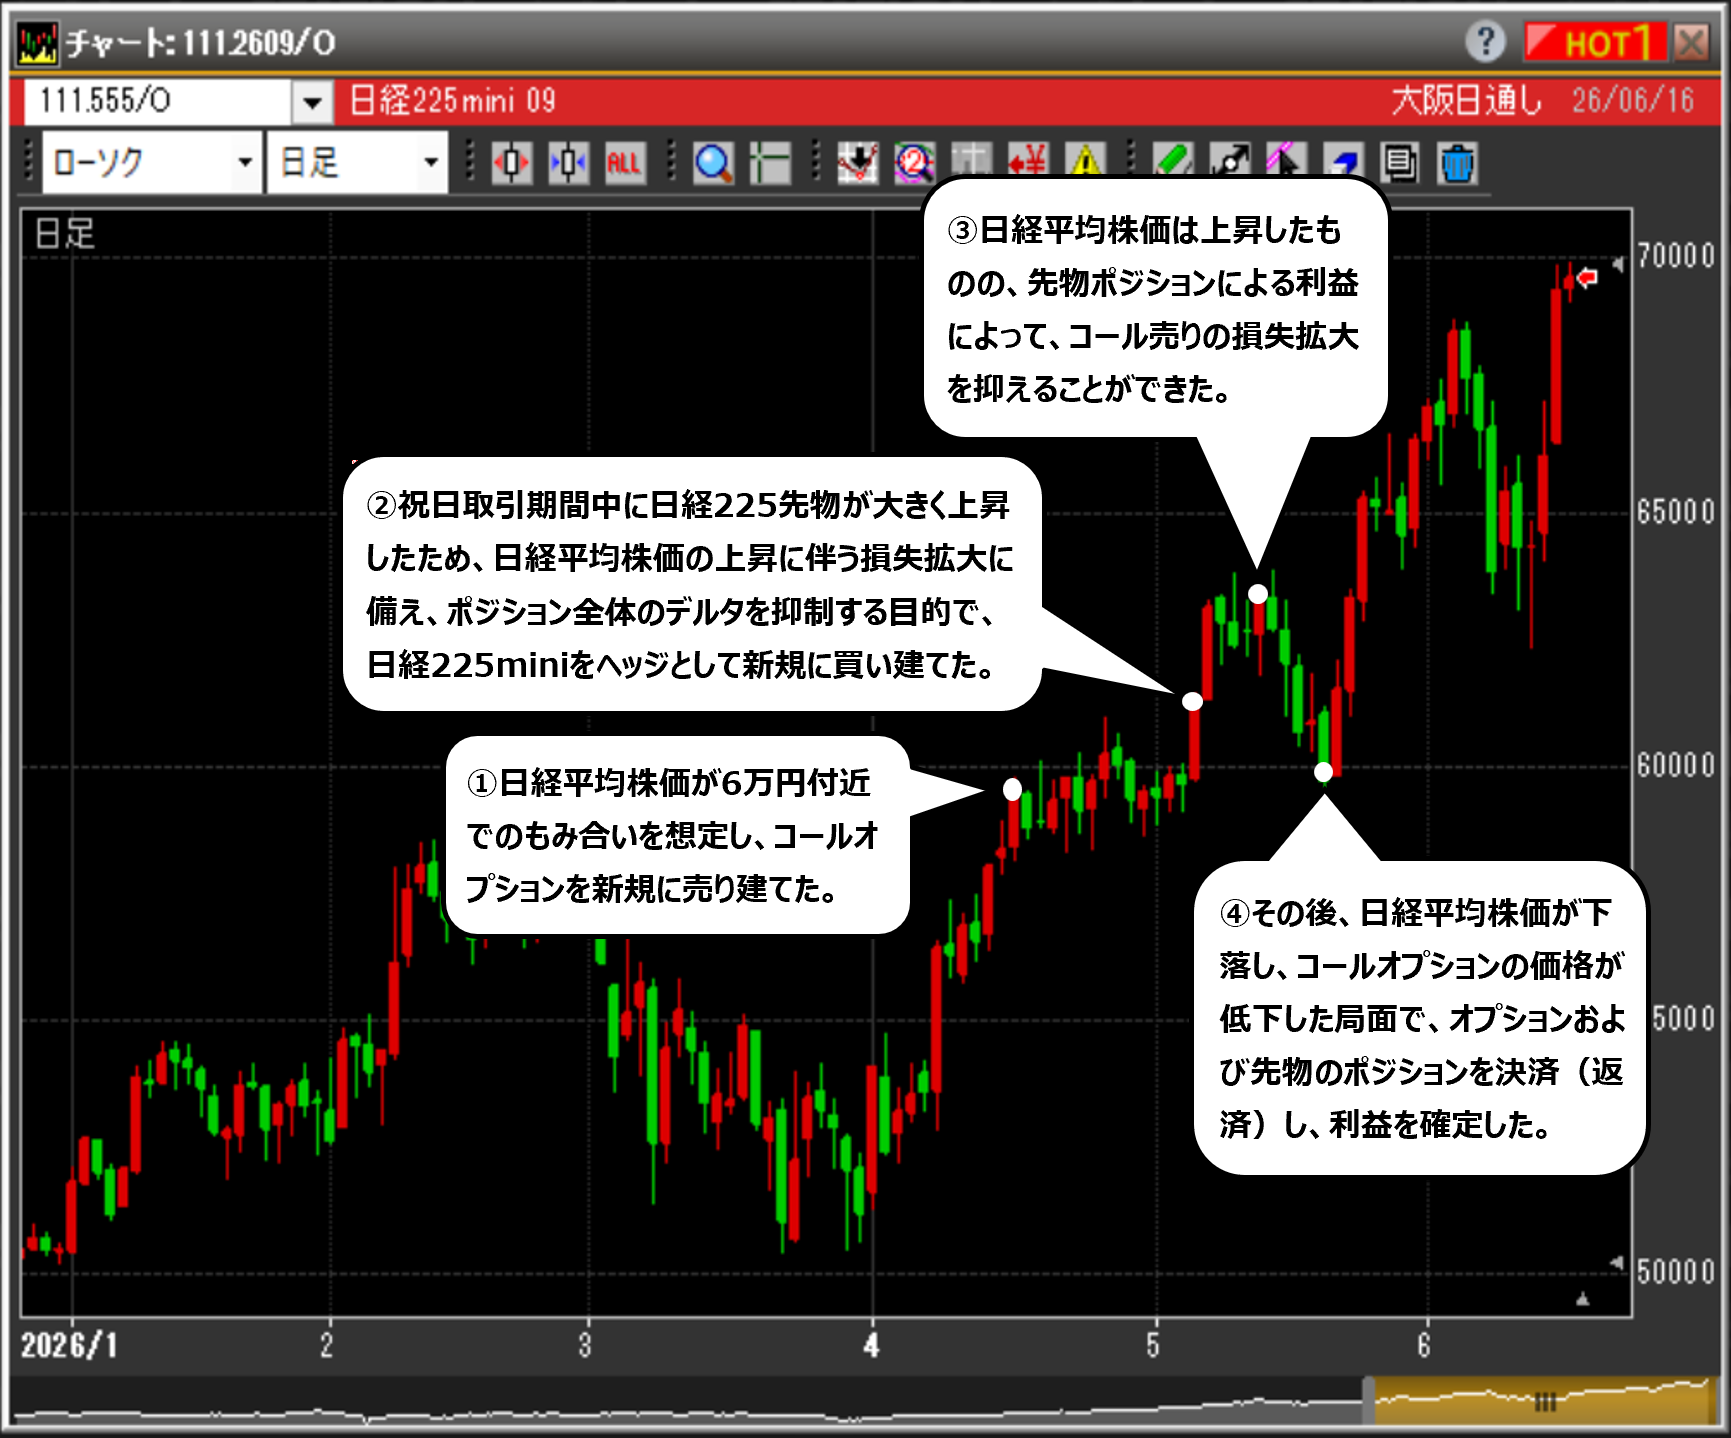

①Aさんは、日経平均株価が上昇し、6万円近辺になった局面で、もみ合いになると判断し、権利行使価格66,000円のコールオプションを新規に売り建てた。
Aさんのポートフォリオ
| 銘柄 | 売買 | 数量 | 単価 | 時価 | デルタ | 評価損益 |
|---|---|---|---|---|---|---|
| コールオプション66,000 | 売 | 1枚 | 480円 | 480円 | -0.1618 | 0円 |
②祝日取引期間中に日経225先物が大きく上昇したため、日経平均株価の上昇に伴う損失拡大に備え、ポジション全体のデルタを抑制する目的で、日経225miniをヘッジとして新規に買い建てた。
Aさんのポートフォリオ
| 銘柄 | 売買 | 数量 | 単価 | 時価 | デルタ | 評価損益 |
|---|---|---|---|---|---|---|
| 日経225mini | 買 | 1枚 | 61,330円 | 61,330円 | 0.1000 | 0円 |
| コールオプション66,000 | 売 | 1枚 | 480円 | 495円 | -0.1902 | -15,000円 |
③日経平均株価は上昇したものの、先物ポジションによる利益によって、コール売りの損失拡大を抑えることができた。
Aさんのポートフォリオ
| 銘柄 | 売買 | 数量 | 単価 | 時価 | デルタ | 評価損益 |
|---|---|---|---|---|---|---|
| 日経225mini | 買 | 1枚 | 61,330円 | 63,305円 | 0.1000 | 197,500円 |
| コールオプション66,000 | 売 | 1枚 | 480円 | 830円 | -0.2960 | -350,000円 |
④その後、日経平均株価が下落し、コールオプションの価格が低下した局面で、オプションおよび先物のポジションを決済(返済)し、利益を確定した。
Aさんの取引履歴
| 銘柄 | 売買 | 取引 | 数量 | 単価 | 損益 |
|---|---|---|---|---|---|
| 日経225mini | 売 | 決済(返済) | 1枚 | 59,695円 | -163,500円 |
| コールオプション66,000 | 買 | 決済(返済) | 1枚 | 131円 | 349,000円 |
| 日経225mini | 買 | 新規 | 1枚 | 61,330円 | |
| コールオプション66,000 | 売 | 新規 | 1枚 | 480円 |
ポイント
デルタヘッジを用いることで、相場の変動に応じてポジション全体のデルタを調整し、損失の拡大を軽減しながらポジションを維持することが可能となります。一方で、相場状況によっては先物ポジションが損失要因となる場合もあるため、そのリスクをあらかじめ想定しておく必要があります。
- 上記の具体例では、①は2026年4月16日時点の終値、②は2026年5月6日時点の終値、③は2026年5月13日時点の終値、④は2026年5月20日時点の終値を採用しています。なお、これらは現在の価格を反映したものではございませんので、ご注意ください。
- 先物・オプション取引には、所定の手数料がかかります。
先物によるオーバーヘッジの例
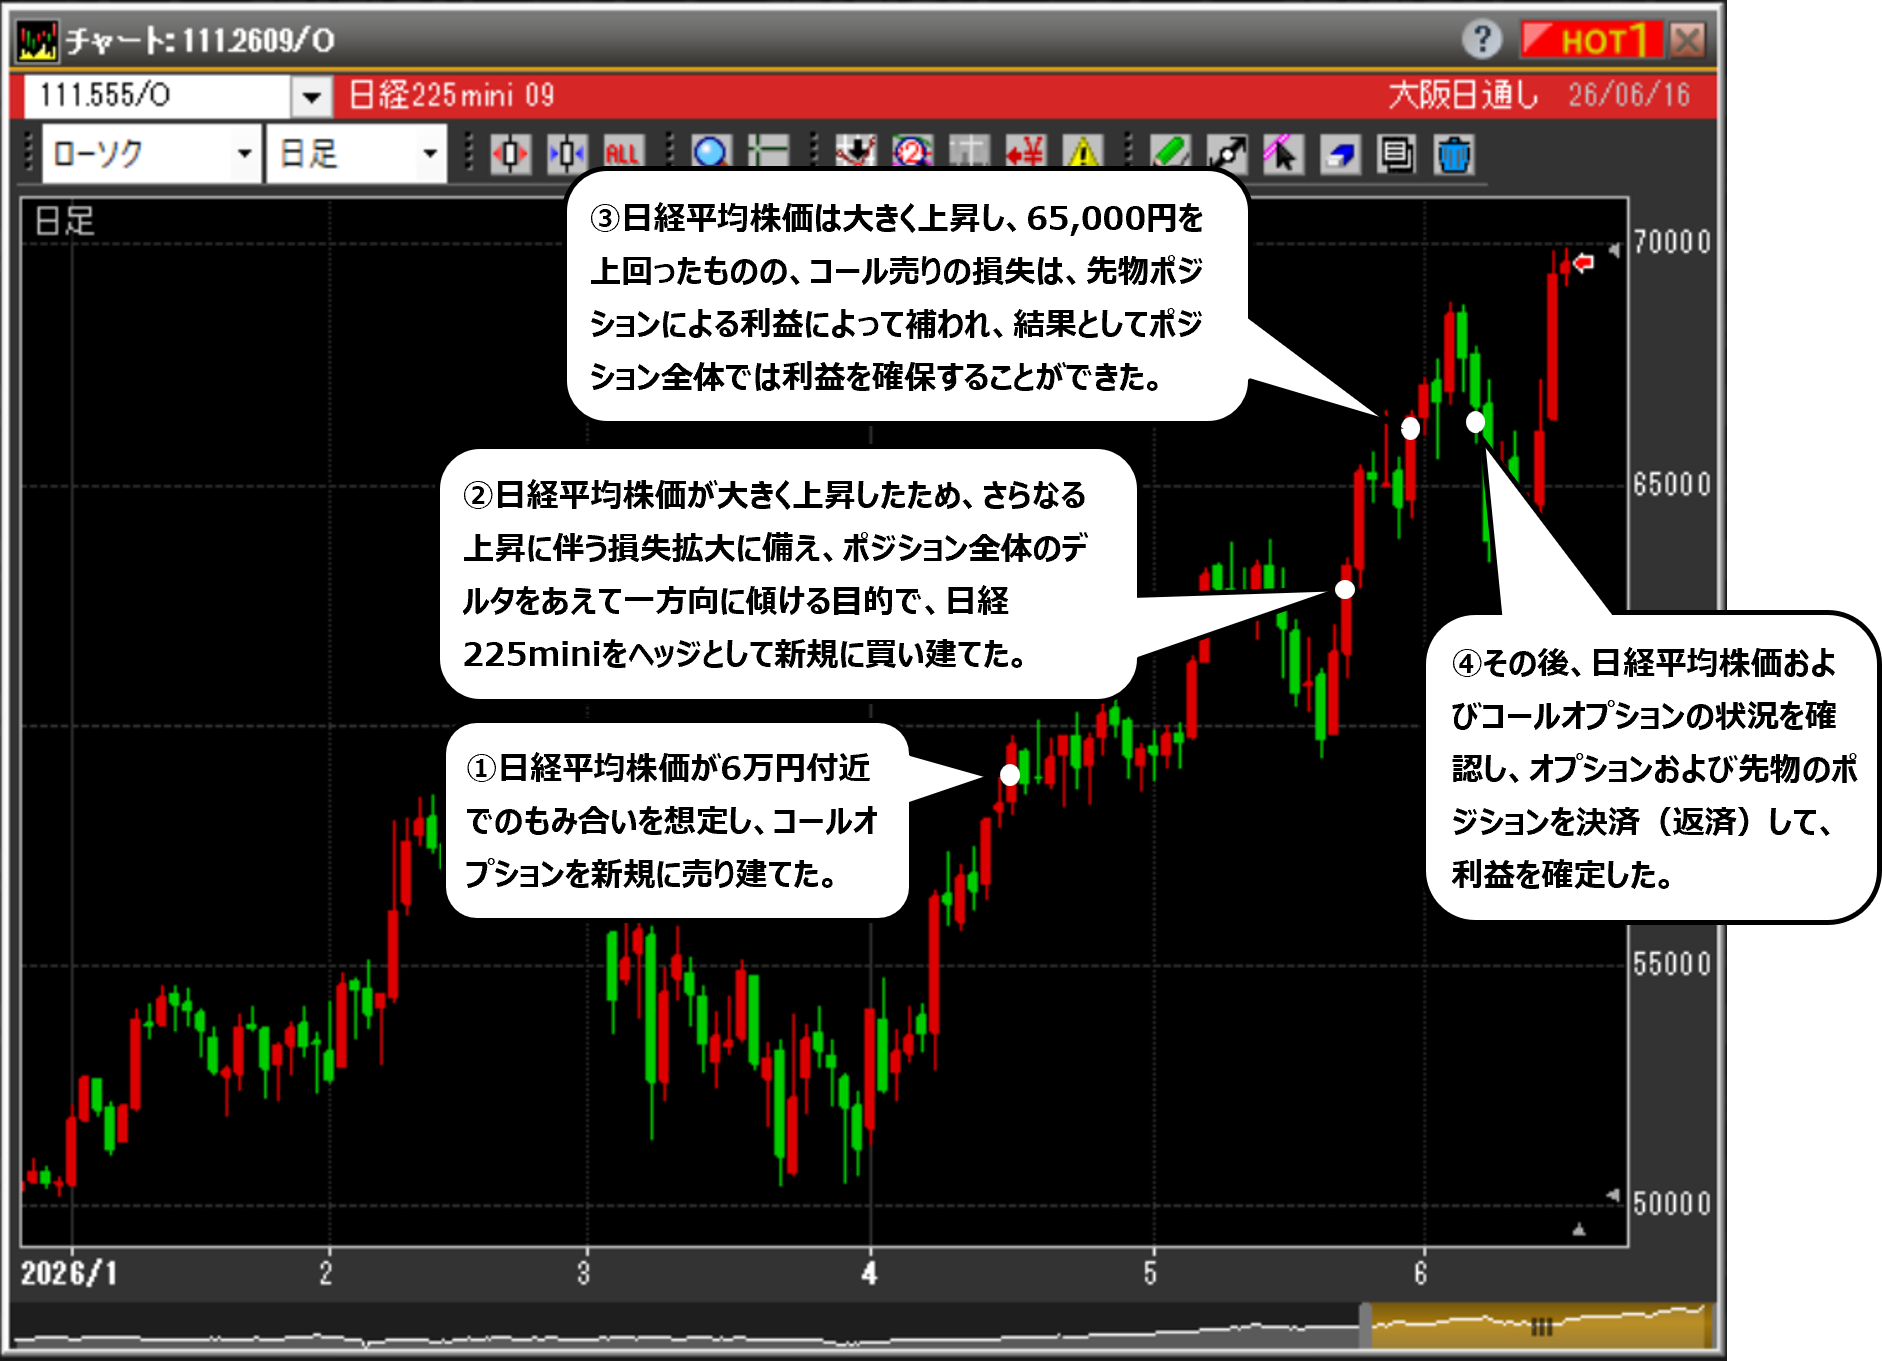

①Bさんは、日経平均株価が上昇して6万円付近となった局面で、もみ合いになると判断し、権利行使価格65,000円のコールオプションを新規に売り建てた。
Bさんのポートフォリオ
| 銘柄 | 売買 | 数量 | 単価 | 時価 | デルタ | 評価損益 |
|---|---|---|---|---|---|---|
| コールオプション65,000 | 売 | 1枚 | 655円 | 655円 | -0.2055 | 0円 |
②日経平均株価が大きく上昇したため、さらなる上昇に伴う損失拡大に備え、ポジション全体のデルタをあえて一方向に傾ける目的で、日経225miniをヘッジとして新規に買い建てた。
Bさんのポートフォリオ
| 銘柄 | 売買 | 数量 | 単価 | 時価 | デルタ | 評価損益 |
|---|---|---|---|---|---|---|
| 日経225mini | 買 | 8枚 | 63,340円 | 63,340円 | 0.8000 | 0円 |
| コールオプション65,000 | 売 | 1枚 | 655円 | 1,000円 | -0.2872 | -345,000円 |
③日経平均株価は大きく上昇し、65,000円を上回ったものの、コール売りの損失は、先物ポジションによる利益によって補われ、結果としてポジション全体では利益を確保することができた。
Bさんのポートフォリオ
| 銘柄 | 売買 | 数量 | 単価 | 時価 | デルタ | 評価損益 |
|---|---|---|---|---|---|---|
| 日経225mini | 買 | 8枚 | 63,340円 | 66,455円 | 0.8000 | 2,492,000円 |
| コールオプション65,000 | 売 | 1枚 | 655円 | 2,350円 | -0.6600 | -1,695,000円 |
④その後、日経平均株価およびコールオプションの状況を確認し、オプションおよび先物のポジションを決済(返済)して、利益を確定した。
Bさんの取引履歴
| 銘柄 | 売買 | 取引 | 数量 | 単価 | 損益 |
|---|---|---|---|---|---|
| 日経225mini | 売 | 決済(返済) | 8枚 | 66,670円 | 2,664,000円 |
| コールオプション65,000 | 買 | 決済(返済) | 1枚 | 2,105円 | -1,450,000円 |
| 日経225mini | 買 | 新規 | 8枚 | 63,340円 | |
| コールオプション65,000 | 売 | 新規 | 1枚 | 655円 |
ポイント
オーバーヘッジを用いることで、相場の変動に応じてポジション全体のデルタをあえて一方向に傾けることで、損失の拡大を抑えつつ、相場のトレンドに応じた収益を取り込むことが可能となります。
一方で、相場が横ばいまたは反転した場合には、先物ポジションが損失要因となる可能性があるため、そのリスクをあらかじめ想定しておく必要があります。
- 上記の具体例では、①は2026年4月16日時点の終値、②は2026年5月22日時点の終値、③は2026年5月29日時点の終値、④は2026年6月5日時点の終値を採用しています。なお、これらは現在の価格を反映したものではございませんので、ご注意ください。
- 先物・オプション取引には、所定の手数料がかかります。
よくあるご質問
口座開設から
お取引までの流れ
STEP1

まずは無料で口座開設
三菱UFJ eスマート証券の口座をお持ちでない方はまずは口座開設が必要です。
STEP2

書面に同意・WEB審査
先物・オプション取引口座開設に係る書面同意を行い、WEB審査の質問事項に回答します。
STEP3

先物・オプション
取引口座開設
三菱UFJ eスマート証券によるWEB審査後、口座が開設されます。
三菱UFJ eスマート証券で
先物・オプション取引口座を開設しよう
三菱UFJ eスマート証券の証券口座を
開設済みの方
追加開設する
動画・コラムで学ぶ

大阪取引所主催
北浜投資塾
大阪取引所主催 「北浜投資塾」では基礎から実践で使える戦略まで、豊富な学習コンテンツを無料で提供しています。

カブヨム
初心者の方から、取引経験豊富な方まで、豊富なコラムを提供しています。