

国債とは
国債とは国が発行する債券です。債券は資金を借り入れる際に発行される、いわば借用証書です。国が発行する債券は「国債」、地方自治体が発行する債券は「地方債」、企業が発行する債券は「社債」といいます。
国は社会保障や公共事業など、さまざまなことにお金を使っていますが、税収だけですべてをまかないきれなくなると、国債を発行して資金を調達します。
つまり、国債を買うということは、国にお金を貸すことになります。
債券の安全性は、発行元が約束どおりに利子や元本を支払えるかどうかに大きく左右されます。たとえば日本の国債は、日本国が発行しているため、安全性が高い債券とされています。
国債の基本的な仕組み
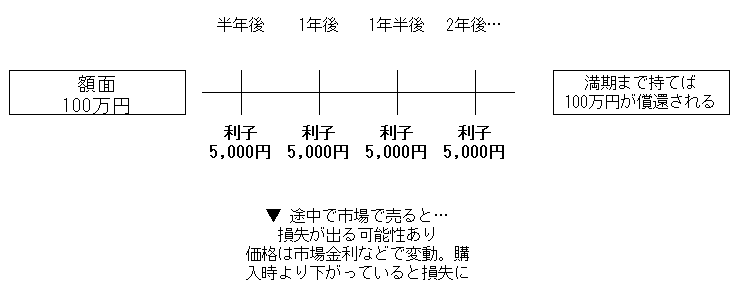
国債には、あらかじめ「満期」が決められています。国債を購入すると、保有している間は決められた条件に基づいて利子を受け取り、満期になると額面金額が戻ってくるというのが基本的な仕組みです。
たとえば、額面100万円、年利1%の国債を購入した場合、1年間に受け取る利子は税引前で1万円です。
そして満期を迎えると、額面100万円が償還されます。
ただし、満期前に市場で売却する場合には注意が必要です。国債の価格は市場金利などの影響を受けて変動するため、購入したときより価格が下がっていることもあります。その場合には、売却によって損失が出る可能性があります。
<国債の仕組み>
額面100万円、年利1%の国債を購入した場合
国債の種類
国債には、利子の受け取り方や満期までの期間などによって、さまざまな種類があります。
●利子の受け取り方による違い
一般的な国債は、半年ごとに利子を受け取ることができ、これを「利付国債」といいます。利付国債には、発行時に決められた利率が満期まで変わらない「固定利付国債」と、世の中の金利の動きによって利率が見直される「変動利付国債」があります。
固定利付国債には、満期までの期間が2年、5年、10年、20年、30年、40年のものがあります。
また、利子がない代わりに、額面より低い価格で発行され、満期に額面金額が戻ってくる「割引国債」があります。購入したときの価格と額面との差額が実質的な利子にあたります。
●個人が購入しやすい国債
国債の多くは金融機関などの機関投資家が購入していますが、新規で発行される国債(新発債)で個人が購入しやすいのは、「個人向け国債」と「新窓販国債」です。
個人向け国債は、個人だけが購入できる国債です。固定3年、固定5年、変動10年の3種類があり、1万円から購入できます。いずれも年0.05%の最低金利が保証されていること、発行から1年が経過すれば原則として額面金額で中途換金できること(※)が共通する特徴です。
※中途換金調整額(後述)が差し引かれます。
なお、個人向け国債は2026年12月募集分から一部の法人等にも販売対象が広がり、名称も「個人向け国債プラス」に変更される予定です。
新窓販国債は、個人だけでなく、法人や団体なども購入できる国債です。期間は2年、5年、10年があり、いずれも固定金利、最低5万円から5万円単位で購入できます。途中で換金する場合には、市場で売却する必要があるため、そのときの価格によっては元本割れをする可能性があります。
このほか、物価の動きに応じて元本が変動する「物価連動国債」などもあります。
<国債の種類と特徴>
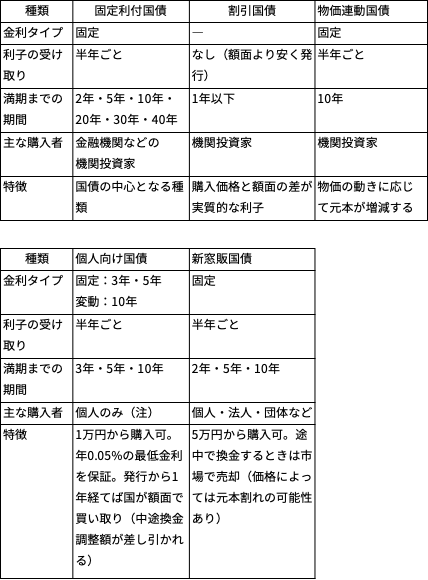
※表は筆者作成
個人向け国債のメリット
ここまで見てきたように、国債にはさまざまな種類があります。ここからは、その中でも個人が購入しやすい「個人向け国債」について詳しく見ていきましょう。
まず、個人向け国債のメリットとして次のような点が挙げられます。
●元本割れの心配がない
個人向け国債は、満期時の元本の返還も、半年ごとの利子の支払いも、国が責任をもって行っています。そのため、満期まで保有すれば額面金額が戻ってきます。また、発行から1年が経過すれば中途換金ができ、国が額面金額で買い取ります。中途換金調整額は差し引かれますが、市場価格の下落によって元本割れすることはないので、安心感が高いでしょう。
●1万円から購入できる
最低購入金額は1万円で、1万円単位で購入できます。少額から始められるので、まとまった資金がなくても利用しやすいといえます。
●金利上昇に対応できる商品もある
「変動10年」は、半年ごとに適用金利が見直されます。市場金利が上昇すると適用金利も上昇する可能性があるため、金利上昇局面でも利用しやすい商品です。
一方で、金利が下がった場合でも、年0.05%の最低金利が設定されています。変動10年の場合は、金利上昇の恩恵を受けながら、金利低下時には下限がある点が魅力です。
個人向け国債のデメリット
一方、個人向け国債にはデメリットもあります。購入する前に、次のような点を確認しておきましょう。
●発行から1年間は原則として中途換金できない
個人向け国債は、原則として発行から1年間は中途換金できません。そのため、近いうちに使う予定のあるお金で購入するのは避けたほうがよいでしょう。
また、1年経過後に中途換金する場合には、直前2回分の各利子(税引前)相当額×0.79685が「中途換金調整額」として差し引かれます。受け取った利子の一部を手放すことにはなりますが、元本割れはしません。
●大きなリターンは期待しにくい
個人向け国債は安全性が高い一方、株式や株式投資信託のような大きな値上がり益は期待できません。
資産を積極的に増やすというより、できるだけ元本を減らさずに運用したい場合に適した金融商品といえます。
●固定金利タイプは金利上昇の恩恵を受けにくい
「固定3年」「固定5年」は、購入時に決まった金利が満期まで変わりません。そのため、購入後に市場金利が上昇しても、受け取る利子は増えません。
今後の金利上昇が気になる場合には、半年ごとに適用金利が見直される「変動10年」も選択肢になります。
●NISAの対象外で、利子に税金がかかる
個人向け国債は、NISA(少額投資非課税制度)では購入できません。そのため、受け取る利子には20.315%の税金がかかります。
以上のような特徴から、個人向け国債は「お金を増やす」ための商品ではなく、「お金を守る」ための商品であると考えるとよいでしょう。
個人向け国債の購入方法
個人向け国債は、毎月募集されており、証券会社、銀行、郵便局などの金融機関で購入することができます。証券会社で購入する場合の流れは次のようになります。
- 証券口座を開設する
- 募集期間や適用金利を確認する
- 購入する種類(固定3年・固定5年・変動10年)と金額(1万円以上1万円単位)を決める
- 購入に必要な資金を入金する
- 募集期間中に申し込む
- 翌月の発行日に購入が完了する
>>三菱UFJ eスマート証券での個人向け国債 お取引までの流れ
個人向け国債の適用金利は毎月変わります。購入する際には、それぞれの商品の金利を確認して選びましょう。
ほかの金融商品との違い
個人向け国債は、ほかの金融商品とどのような違いがあるのでしょうか。定期預金、株式、株式投資信託と比べてみましょう。
●国債と定期預金の違い
定期預金も、個人向け国債と同じく元本割れの心配がない商品という点で同じような位置付けのものといえます(※)。
※定期預金は、預金保険制度により、1つの金融機関につき元本1,000万円までとその利息が保護されます。
ただし、途中で解約したい場合、定期預金は原則としていつでも解約できますが、個人向け国債は、発行から1年間は換金できない点が異なります。
また、定期預金は預け入れた時点で満期までの金利が決まりますが、個人向け国債の「変動10年」は半年ごとに適用金利が見直されるというのも異なる点です。
●国債と株式・株式投資信託の違い
株式や株式投資信託は、値上がりによって大きな利益が期待できる一方で、価格が下がれば元本割れする可能性があります。個人向け国債は、大きく増えることは期待しにくいものの、元本割れの心配がない商品です。
これらの商品は、どれが優れているかではなく、それぞれ役割が異なります。株式や株式投資信託は「お金を増やす」役割、定期預金や個人向け国債は「お金を守る」役割を担います。目的や使う時期に合わせて組み合わせることが大切です。
まとめ
個人向け国債は、国が発行する債券の中でも、個人が購入しやすいようにつくられた商品です。元本割れの心配がなく、1万円から購入できます。変動10年を選べば、金利が上がったときにも対応できます。
一方で、発行から1年間は換金できないことや、NISAの対象外で利子に税金がかかること、大きく増えることは期待しにくいことには注意が必要です。
個人向け国債は、「お金を増やす」ための商品というより、「お金を守る」ための商品です。すぐに使う予定はないけれど、減らしたくないお金の置き場所として検討してみてはいかがでしょうか。
ご注意事項
高田晶子
大学卒業後、信託銀行に就職、人事部配属。宅地建物取引主任者の資格を取得し、念願叶い不動産部で働くも、お客様と銀行のハザマで苦悩する。「この人、この不動産買っても大丈夫だろうか」と思っても言えなかった罪悪感がその後私をFPへ導いてくれたのかも。信託銀行退職後、イベント会社、不動産コンサルティング会社を経て、1996年、ファイナンシャルプランナーとして独立。2010年まで女性3人で活動、年間300件の相談業務を行う。2010年より金融デザイン株式会社(旧株式会社マネーライフナビ)の取締役。長年、個人のお客様の声を直接聞いてきたからこそ作れるコンテンツ作成を主に、失敗しないためのお金の知恵を学ぶ「お金の知恵アカデミー」を展開中。
<資格>
● 1級ファイナンシャルプラニング技能士
● 宅地建物取引士