

出口戦略とは
資産形成のために運用を始める時には、「いくら」を「いつから」、「何に」投資するか、さまざまな情報を集めたり、勉強をしたりして決めていることと思います。
しかし、資産形成は何のために行うのでしょうか?子どもの教育資金のため、老後の生活費のため、など、目的を持って行っているはずです。
運用して準備した資金は使うためのものです。いつから、どのように使うのか、を考えておく必要があり、これが「出口戦略」です。
たとえば老後の生活費であれば、「65歳になったら毎月少しずつ取り崩す」など、資産を使う段階まで考えておくことが大切です。
現在のNISAでは、非課税保有期間に期限がないため、自分の目的やタイミングに合わせて保有を続けられます。いつ使うのかという出口戦略をしっかり考えておかないと、保有すること自体が目的になってしまいかねません。
「いつからどのように運用するか」だけでなく、「いつ、どのように使うか」まで考えることがNISAにおける出口戦略といえるでしょう。
売り時はいつ?
「いつ、どのように使うか」以外にも売り時と判断できる場面があります。
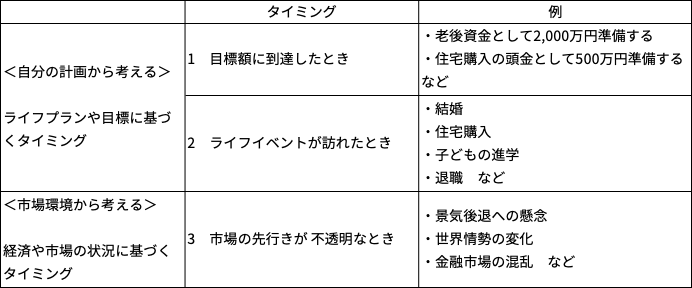
●目標額に到達したとき
「老後資金として2,000万円準備する」「住宅購入の頭金として500万円準備する」など、目標額を決めて投資している場合は、その金額に到達したときが売却を検討するタイミングでもあります。
使う時期よりも早く目標額に到達した場合、その後も保有を続けることでさらに増える可能性がある一方で、相場が下落すれば目標額を下回ってしまうリスクがあります。
目的と目標額が明確な資金であれば、目標達成をした時点で利益を確定させるのも出口戦略の一つです。
●ライフイベントが訪れたとき
結婚、住宅購入、子どもの進学、など、お金が必要になるライフイベントが訪れた時も資産の売却を考えるタイミングです。
資金が必要になる直前まで全額を投資していると、そのタイミングで相場が下落してしまう可能性があります。直前にまとめて売却するのではなく、資金の一部を預貯金などに移しておくなど、リスクを軽減する対策をとっておきましょう。
もし、資金が必要な時点で、必要額を下回ってしまっている場合には、無理に全額を売却せず、他の資金で一時的に補えないかもあわせて検討するとよいでしょう。
このような事態にならないよう、数年以内に使う予定がある資金については、早めに一部を現金化するなどの準備も必要です。
●市場の先行きが不透明なとき
景気後退への懸念や世界情勢の変化などから、市場の先行きが不透明になることもあります。このようなときには、資産の一部を売却してリスクを抑える方法もあります。
ただし、目先の不透明感だけで全額を売却してしまうのではなく、資金の必要な時期やリスク許容度も考えて、どのくらいを売却するのかを検討しましょう。
<売却を考えるタイミング>
資産の主な取り崩し方
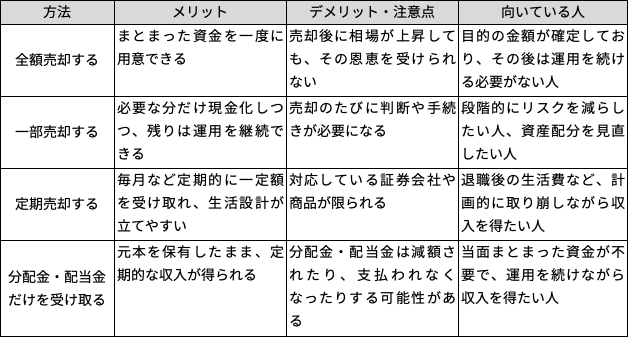
運用した資産の売却の方法にはいくつかの選択肢があります。資金の使い道や生活状況などに応じて、自分に合った方法を選びましょう。
●全額売却する
保有している金融商品をすべて売却し、現金化する方法です。住宅購入や教育費など、まとまった資金が必要な場合に適しています。
また、目的金額に到達し、その後は運用を続ける必要がない場合にも選択肢になります。ただし、一度にすべて売却すると、その後に相場が上昇しても、その恩恵を受けることはできません。
●一部売却する
必要な金額だけ売却し、残りは運用を続ける方法です。たとえば、1,000万円の資産のうち200万円が必要なら、200万円分を売却し、残りの800万円は運用を続けます。
必要なお金を確保しながら、残った資産についてはその後の値上がりも期待できる点がメリットです。老後の生活資金など、段階的にリスクを減らしたい場合などに活用したい方法です。
●定期売却する
保有している投資信託などを、毎月や毎年など一定のタイミングで、一定額または一定割合を売却する方法です。毎月、一定額を受け取り、退職後の生活費に充てていくというような使い方ができます。
自分で毎回売却手続きをする方法もありますが、証券会社によっては「定期売却サービス」を利用できる場合があります。ただし、対応している証券会社や対象商品、売却方法などは限られているため、利用する場合は事前に確認しましょう。
●分配金・配当金だけを受け取る
投資信託の分配金や株式の配当金などを受け取り、保有している資産そのものは売却しない方法もあります。資産を保有しながら定期的な収入を得られる点が特徴です。
ただし、分配金や配当金は必ず支払われるものではなく、金額が減ったり、支払われなくなったりする可能性があります。
また、投資信託の分配金には、運用による利益から支払われる「普通分配金」だけでなく、元本の一部を取り崩して支払われる「元本払戻金(特別分配金)」の場合もあるので、分配金の仕組みはしっかりと理解しておきましょう。
「分配金が多い=利益が多い」とは限らない点には注意が必要です。
投資信託の分配金は、NISA口座で保有していれば非課税で受け取ることができます。株式の配当金も、証券会社で受け取る方式(株式数比例配分方式)を選択していれば、NISA口座分は非課税です
<取り崩し方法の比較>
売却する際の注意点
実際に売却する際には、次のようなことにも気を付けておきましょう。
●相場が下がっても焦って売却しない
相場が急落したりすると、不安が大きくなり、慌てて売却してしまいがちです。しかし、その時点で売却してしまうと、購入価格より下回っている場合には、損失が確定してしまいます。
相場の下落時こそ、当初の投資目的を確認しましょう。長期運用を目的としていて、すぐに使う予定のない資金であれば、売却する必要があるのか、一度考えることが大切です。
●目先の利益にとらわれず、長期運用を目指す
相場が上がり、利益が出ていると早めに売却し、利益を確定したくなることがあります。この場合でも、当初の計画を確認しましょう。
運用の目的が老後資金準備などで長期運用することが前提であれば、目先の利益にとらわれず、当初の計画通りに運用を継続することを心がけましょう。運用を続けることで、複利の効果をさらに活かせるという利点もあります。
●NISAでは売却後に非課税保有限度額を再利用できる
NISAでは、生涯の非課税保有限度枠(1,800万円)に達していても、保有している商品を売却すると、その商品の取得金額(簿価)分の非課税保有限度額を翌年以降に再利用することができます。
ただし、NISAには年間投資枠があるため、復活した枠があっても、その年の年間投資枠を超えて投資することはできません。売却後に再びNISAで投資する予定がある場合は、この仕組みを理解しておきましょう。
まとめ
投資では、「何を買うか」「いつ買うか」だけでなく、増やした資産を「いつ、どのように使うか」を考えることも重要です。
目標額やライフイベント、取り崩し方法などをあらかじめ考えておくことで、相場の変動に振り回されず、当初の計画どおりの運用を行うことができます。
ご自身の資金の使い道や必要な時期を踏まえ、無理のない出口戦略を検討してみてください。
ご注意事項
高田晶子
大学卒業後、信託銀行に就職、人事部配属。宅地建物取引主任者の資格を取得し、念願叶い不動産部で働くも、お客様と銀行のハザマで苦悩する。「この人、この不動産買っても大丈夫だろうか」と思っても言えなかった罪悪感がその後私をFPへ導いてくれたのかも。信託銀行退職後、イベント会社、不動産コンサルティング会社を経て、1996年、ファイナンシャルプランナーとして独立。2010年まで女性3人で活動、年間300件の相談業務を行う。2010年より金融デザイン株式会社(旧株式会社マネーライフナビ)の取締役。長年、個人のお客様の声を直接聞いてきたからこそ作れるコンテンツ作成を主に、失敗しないためのお金の知恵を学ぶ「お金の知恵アカデミー」を展開中。
<資格>
● 1級ファイナンシャルプラニング技能士
● 宅地建物取引士