

ヘッジファンドとは
ヘッジファンドといえば、ジョージ・ソロス氏の名前を思い浮かべる方もいるでしょう。ソロス氏はヘッジファンドを率いる著名な投資家で、1992年のポンド危機の際に通貨の下落を見越して巨額の利益を上げたことでも知られています。
ヘッジファンドとは、空売りやデリバティブ取引などのさまざまな投資手法を組み合わせながら、上昇相場だけでなく下落相場でも利益を追求する投資の仕組みです。
「ヘッジ(hedge)」とは、本来「回避する」「防ぐ」という意味です。価格変動による損失リスクを抑える行為を指します。
ただし、「ヘッジ」するからといって、必ずしも安全という意味ではありません。リスクを抑える工夫をしながらも、より大きな利益を狙うために高いリスクを取る場合もあるのです。
一般の投資信託とヘッジファンドとの違い
近年では、下落局面でも利益を狙う運用手法は一部の投資信託にも取り入れられています。
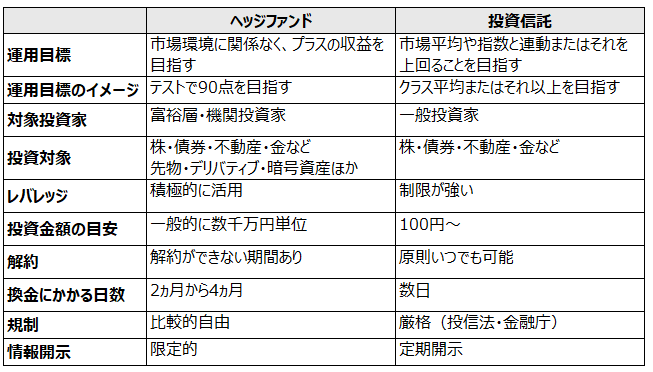
しかし、ヘッジファンドは富裕層や機関投資家を対象としており、規制や情報開示のあり方、解約条件などの面で一般の投資信託とは大きく異なります。
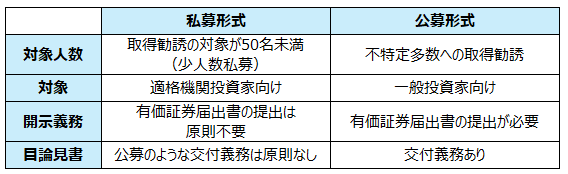
投資信託は不特定多数の投資家に広く販売される「公募」の商品です。金融庁の規制のもとで情報開示が義務付けられており、少額から購入できます。
一方、ヘッジファンドは通常、限られた投資家にのみ募集される「私募」の形態をとります。富裕層や機関投資家を対象とすることが多く、投資額も数千万円単位となる場合もある等、高額な傾向にあります。
また、投資対象や手法の選択においては厳しいルールに縛られず、自由に資金の運用を行うことも可能です。
<私募と公募の違い>
ヘッジファンドの代表的な運用手法
ヘッジファンドには次のような代表的な運用手法があります。
1.空売り(ショート)
通常の株式投資は「安く買って高く売る」ことで利益を得ます。しかし空売りはその逆で、「高く売って安く買い戻す」取引で、株価が下がると利益になります。
たとえば、ある企業の株価が半年後に下がると予想した場合、先に株を借りて売却し、実際に半年後に値下がりした際に買い戻せば差額が利益になります。これにより、相場が下落している局面でも収益を得ることが可能になります。
2.レバレッジ
レバレッジとは、自己資金に加えて借入資金を活用し、投資規模を拡大する手法です。自己資金1,000万円に対して2倍のレバレッジをかければ、2,000万円分の投資ができます。
レバレッジは、リターンとリスクを同時に拡大させる仕組みです。
利益が出れば効率よく増えますが、損失が出ればその影響も大きくなります。
3.デリバティブ(派生商品)
先物やオプションなどの金融商品を活用することもあります。これらは、将来の価格変動に関わる金融商品で、あらかじめ定めた条件で売買する契約や権利などを指します。
複雑な仕組みですが、リスクのコントロールや収益機会の拡大が期待されます。
手数料の仕組み
ヘッジファンドには、「2%+20%」と呼ばれる代表的な手数料体系があります。
投資家は、運用資産残高に対して年率約2%の管理報酬を支払い、さらに運用によって生じた利益に対して約20%の成功報酬を支払います。
たとえば1億円を運用し、年間で1,000万円の利益が出た場合、投資家は管理報酬のほかに、その利益の20%にあたる200万円を成功報酬として運用者に支払います。
多くのファンドでは、これまでの運用で一番高かった金額を上回ったときにだけ成功報酬を支払う仕組みになっています。そのため、一度値下がりした場合は、元の最高額を超えるまでは成功報酬はかかりません。
信託報酬が年率0.05~2%程度の投資信託と比べると、ヘッジファンドは固定報酬に加えて成功報酬の支払いがある点が大きな特徴といえます。
<ヘッジファンドと投資信託の比較>
ヘッジファンドのメリット
ヘッジファンドには次のようなメリットがあります。
1.下落相場でも利益を狙える
ヘッジファンドは、空売りなどの戦略を活用することで、価格が下落する局面でも利益を追求することができます。たとえば、景気後退懸念で市場が急落する場面でも、割高と判断した銘柄を売り建てていれば利益につながる場合があります。
2.分散投資の効果
ヘッジファンドは、市場の上昇・下落にかかわらず収益の獲得を目指す運用を行っています。買いと売りを組み合わせるなどの多様な投資戦略を活用することで、市場全体の動きとは異なる値動きを示す場合があります。株式や債券など値動きの異なる資産を組み合わせることで、運用資産全体の過度な価格変動を抑える効果が期待できます。
(※分散効果は運用戦略や市場環境によって異なり、すべてのヘッジファンドで得られるものではありません)
3.柔軟で機動的な運用
ヘッジファンドは、株式・債券・為替・商品など幅広い資産に投資できるため、相場環境に応じて戦略を柔軟に変更することができます。
2008年の世界金融危機では、住宅バブル崩壊を予測した投資家たちが、住宅ローン関連証券の下落を見越した取引で利益を上げたヘッジファンドもありました。
こうした特徴から、ヘッジファンドは上昇局面だけでなく横ばいや下落局面にも対応できる運用スタイルといえます。
押さえておきたいヘッジファンドの留意点
ヘッジファンドは成功することばかりではありません。金融危機の過程では多くのヘッジファンドも損失を被りました。市場が急変すると、どのような戦略でもリスクは高まります。
1998年には、債券の価格差取引を行っていた米国の大手ヘッジファンドであるLTCM(ロングターム・キャピタル・マネジメント)が、ロシア危機をきっかけに巨額損失を計上し破綻した事例もあります。小さな価格差を狙う戦略に高いレバレッジをかけていたため、市場環境が想定外に変化した際に損失が拡大したのです。
高度な戦略は大きな収益機会を生む一方で、予測が外れれば損失も拡大する可能性があります。
このようなことから、ヘッジファンドには次のような注意点があります。
1.リスク拡大の可能性
レバレッジを活用する戦略では、利益だけでなく損失も拡大する可能性があります。
過去には、想定外の市場変動によって大きな損失を出し、経営危機に陥ったヘッジファンドも存在しました。高度な戦略は、同時に高度なリスク管理が求められます。
2.手数料が高い
ヘッジファンドでは、成功報酬と管理報酬の両方があるため、多くは手数料が高めに設定されています。成功報酬の割合はファンドごとに異なります。そのため、運用が順調でも、手数料の負担によって最終的に手元に残る利益が少なくなる場合があります。
3.流動性と透明性の制限
ヘッジファンドでは、一定期間は資金を引き出せない仕組みになっていることが一般的です。これは、解約が集中した際に資産を無理に売却する事態を防ぎ、運用戦略を維持するためです。
そのため、解約は四半期や半年ごとなど、あらかじめ定められたタイミングに限られます。急に資金が必要になっても、すぐに引き出せない場合があるでしょう。
また、ヘッジファンドは運用内容の詳細を公開しないことが多いため、投資家にとってはリスクを正確に把握することが難しい場合があります。
ヘッジファンドは、多様な手法によって収益機会を広げる一方で、仕組みが複雑でリスクの内容も理解しにくいという側面があります。
ヘッジファンドは個人投資家に関係あるか?
ヘッジファンドは富裕層や機関投資家を中心とする投資商品で、一般の個人投資家が直接参加する機会は限られています。
しかし、個人投資家に全くの無関係というわけではありません。
株価が急騰・急落した際、「海外のヘッジファンドが売買している」といったニュースを目にすることもあるでしょう。日本株の売買の多くは海外投資家が占めており、その中にはヘッジファンドも含まれています。短期的な株価の乱高下は、彼らの売買が影響している場合もあります。
ですから、市場の動きを理解するうえで、ヘッジファンドの仕組みを知っておくことは、価格変動の背景を読み解く手がかりにもなります。
ただし、ヘッジファンドの投資手法を個人がまねる必要はありません。専門的な知識と厳格な資金管理が必要であり、個人ではリスクが大きいためです。
むしろ参考になるのは、事前に損失の許容額を定め、感情に左右されず自分のルールを設けて運用する姿勢です。
さらに注意したいのは、「ヘッジファンドに特別に数十万円で参加できる」といった投資勧誘です。
ヘッジファンドは、私募形式で手続きを経て募集されるものであり、不特定多数に電話やSNSで勧誘されるものではありません。金融庁の登録を受けずに一般投資家に出資を勧誘する行為は、原則として認められていません。高利回りや元本確保などを強調する勧誘には特に注意が必要です。
ヘッジファンドを含め、正しい知識を持つことが、資産を守る第一歩になります。
ご注意事項
村松祐子
ファイナンシャルプランナー(CFP® 1級FP技能士)。金融・証券インストラクター。1987年より、大手証券会社において外国株式の東京証券取引所上場に際し、販売促進に携わる。資料作成、および、顧客向け株式セミナー、社内勉強会の運営に従事。1990年より富裕層向け資産運用コンサルティングに従事したのち、株式調査部に転籍、経済・株式の調査を経験、機関投資家向け週間マーケットレポートの作成に携わる。資産運用の相談、経済・市場調査の経験を踏まえ、それらを総括したサービスを提供するFPへ転身。現在、資産運用・株式投資の個人レクチャー、セミナーのほか、ライフ&マネープラン相談を実施している。一人ひとりに合った資産形成の提案には定評があり、自立した個人投資家の育成にも力を入れている。『FPコスモス』代表。