

資産形成とは?
資産形成と聞くと、大きな財産をつくるイメージですが、資産に大小はありません。
「資産」とは、個人や会社などが所有する金銭、有価証券、土地、建物などの総称です。「形成」とは、ひとつのまとまったものにつくりあげることです。
つまり資産形成とは、将来の目的のために、金融資産や不動産などの財産をコツコツつくりあげていく行為のことです。資産形成はお金持ちがすることと思われがちですが、これからお金を貯めていきたい方ほど意識すべきことといえます。
資産形成の目的でイメージしやすいのは「老後資金」ではないでしょうか。老後資金は生活費だけではなく、旅行や趣味等、リタイアした後の夢や目標に必要な資金も含まれます。20代、30代くらいの方であれば住宅購入資金や子どもの教育資金も資産形成の目的になるかもしれません。
このように、将来のライフイベントに必要な資金を計画的につくる行為を資産形成といい、誰もが必要で大切なことなのです。
身近な資産形成の方法を解説
資産形成は、金融資産や不動産で行うのが一般的です。身近で代表的な方法をご紹介します。
●預貯金
普通預金や定期預金も資産形成のための立派な方法です。
冠婚葬祭や電化製品の故障、思わぬ収入減など、緊急で必要になる資金の準備に適しています。利率は低いですが、元本保証であるため確実に資金を準備しておくことができます。
●投資信託
投資のビギナーからベテランまで、誰もが手軽に使える資産形成の方法が投資信託です。
100円という少額から投資ができる証券会社もあり、投資に“慣れる”手段にもなります。私たちは目的に応じて投資信託の種類を選ぶだけ。運用はプロが代わりにやってくれます。資産形成の基礎づくりに向いています。
●株式投資
投資信託と違って、自分で銘柄を選び投資をします。その楽しさもありますが、成長する会社の株を見極めるには相応の勉強も必要です。
社長がすばらしいから応援したい、自分の趣味に関係する会社だから応援したいなど、身近な会社を応援する、株主優待や配当が魅力的だから、といった基準で株式を選んでもOK。
一方、短期売買はリスクも高くなりがちで、経験が必要なため、将来に向けた資産形成にはあまり向いていません。
●不動産投資
不動産投資を行うには土地建物を購入する資金が必要です。そのキャッシュを貯める必要があります。
ローンで購入することもできますが、節税目的や事業目的でもない限りは、一般的な資産形成には向いていないといえます。ただ、金融資産で資産形成ができた後、いくらかを不動産投資に回すといった方法はあります。
なお、クラウドファンディングの仕組みを使った商品や小口に証券化された商品、リート(REIT)であれば、小口でありながらも大型不動産に投資をすることも可能です。
●FX
FXとは外国為替証拠金取引のことで、日本円をドルに替えるといった為替取引を行う商品です。
外貨預金とは異なり、例えば10万円の元手(証拠金)で100万円の取引ができるなど、元手の資金よりも数倍の取引ができます。また、外貨を買うだけでなく、売りからはじめるといった取引も可能です。
元手以上の取引ができ、基本は短期間で売買を繰り返すため、リスクが高い商品といえます。資産形成にはあまり向かないですが、スワップポイントという金利のようなものを狙った運用方法もあるので、外貨預金に似た使い方も可能です。
老後資金のために必要な貯蓄額の目安
資産形成の目的のひとつに老後資金づくりがあります。実際はどれくらいの金額を準備すればよいのでしょうか?
<65歳以上の世帯の収支>
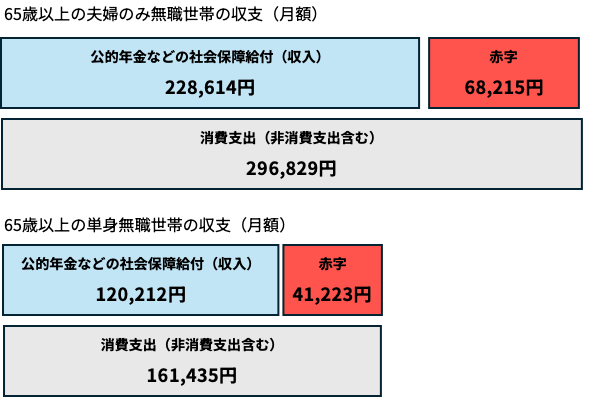
総務省家計調査報告(2025年)によると、65歳以上の夫婦のみ無職世帯の平均支出は月額29万6,829円、年金などの社会保障給付(主に年金収入)が月額22万8,614円です。
収入がこの社会保障給付のみの場合、毎月の収支はマイナス6万8,215円と赤字です。同じく単身無職世帯でマイナス4万1,223円と赤字です。
65歳からの平均余命は男性19.47年、女性24.38年(厚生労働省令和6年簡易生命表より)で、仮に20年分の赤字を計算してみると、夫婦世帯で約1,640万円、単身世帯で約990万円になります。
今後の物価上昇や年金額の減少を考えると、65歳時点で必要な資産額は、少なくてもこれら統計データの2割増、3割増くらいでみておいた方がよさそうです。
投資を活用した資産形成の重要性
資産形成を行うには、預貯金だけでは役不足です。
総務省発表の2020年基準消費者物価指数(総合指数令和7年平均)によると、2020年に100円だったものが2025年には約112円になっています。
つまり2020年に持っていた100円を5年の定期預金0.7%(参考:2026年4月20日時点三菱UFJ銀行5年スーパー定期の単利型)に貯金しても2025年には103.5円にしかならず、5年後に同じものを買うことができません。
仮に毎年2%物価が上昇すると、20年後には100円のものが約150円になります。つまり100円を2%以上で運用しない限り、将来同じものが買えない、つまりお金の価値が目減りしてしまうのです。
そこで必要になるのが投資です。日本の年金を運用しているGPIF(年金積立金管理運用独立行政法人)は、日本の年金給付の将来を担う巨大な運用機関で、効率的かつ安定的な資産運用のお手本になります。
2001年度から2025年第三四半期の平均年率は4.71%を記録しています。この数字を目安とするならば、投資により年率3%〜5%のリターンが期待できるので、物価上昇には対応できそうです。
投資商品の最低投資額は少額化しており、投資信託を100円からはじめられる証券会社もあるなど投資に取り組みやすい環境になっているので、積極的に活用するべきです。
さらにNISAやiDeCoを使えば税制優遇を受けることができるため、資産形成の効率はさらに高まります。
投資を活用した資産形成を成功させるポイント
投資は預貯金と異なり、元本保証ではありません。よって投資の基本である長期投資・積立投資・分散投資を守り、リスクを軽減することが大切です。
●長期投資
投資は長期で行うことでリスク軽減が期待できます。
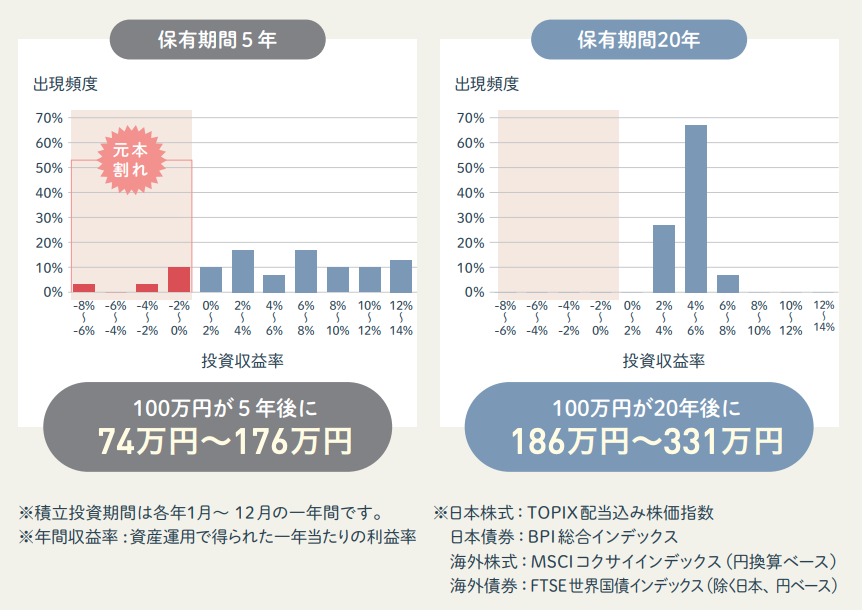
金融庁作成の資料によると、1989年以降、毎月同じ金額ずつ国内外の株式と債券に積立投資を行い、5年間と20年間それぞれ運用して比較したところ、5年の場合は投資をはじめたタイミングによっては大きな収益が得られることもあれば、元本割れになることもあります。
一方、20年の場合はいつはじめても収益は安定し、元本割れになったときはありませんでした。
<保有期間5年と20年のリスクの違い>
また、長期間運用を継続することによって、短期間に比べて複利効果が増すことも忘れてはいけません。
●積立投資
積立投資を行うことで、投資タイミングの分散によって買付価格を安定させることができ、結果リスク分散につながります。
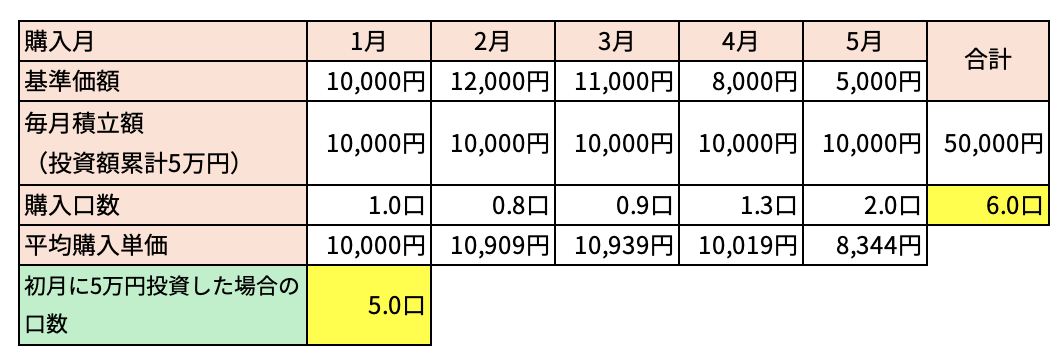
ドルコスト平均法が有名で、毎月一定額を買い付けることで購入口数を増やし、平均単価を下げることで収益を大きくすることが期待できます。
<ドルコスト平均法の効果>
毎月1万円ずつ投資信託を積み立てた場合の平均購入単価と口数
●分散投資
分散投資とは、ひとつの資産に集中投資をするのではなく、例えば株式や債券など、特徴が異なる資産へ分散して投資することによって、リスク軽減を図る投資方法です。
株式投資でも、異なる業種の株式に投資をしたり、異なる国の株式に投資したりするなどしながらリスク分散を行います。投資信託であれば、ひとつの商品で目的に応じたリスク分散がされています。
●税制優遇を活用
NISA、iDeCoを活用することで資産形成を加速できます。両者それぞれ一定の条件下では、運用益に対して税金がかかりません。
例えば当月100万円が101万円になった場合、本来であれば1万円の約20%に相当する2千円が税金として差し引かれ、翌月の投資額は100万8千円となりますが、NISAやiDeCoを利用すると税金が差し引かれず、101万円まるまる翌月に再投資されるため、複利の効果を効率よく使った資産形成が実現できます。
【年代別】資産形成を検討する際に注意すべきポイント
年代別に資産形成を検討するとき、注意すべきポイントは目標までの運用期間です。運用期間の長短によってリスクの取り方が異なります。
【20代】
今後たくさんのライフイベントを迎えるにあたり、まずは投資を開始し、積立投資を活用しながら生活習慣化することが大切です。少額投資が可能であるため、毎月数千円からはじめればよいでしょう。
投資は時間を味方につけると、うまくいく確率が格段に高まります。長期間の運用が可能な資金は積極的にリスクを取ってもよいでしょう。
【30代・40代】
子どもの教育資金、住宅資金が具体化する年代です。
長期の資産形成も意識しつつ、数年以内に必要な資金については、リスクを抑えた運用でライフイベントの資金を準備しましょう。
【50代】
老後のための資産形成ラストスパートの年代です。
65歳まであとどれくらい資産をつくればよいか、現在の資産、退職金の予想額などを考慮しながら、計画的な投資が必要です。運用期間が10年以上あるなら積極的な運用を取り入れてもよいでしょう。
【60代・70代】
資産形成という考え方から、“資産保全”という考え方に切り替える年代です。
物価上昇による資産の目減りを防ぐ、資産を長持ちさせるといった目的で投資を活用しましょう。物価上昇に負けないくらいのリターンを狙いながら、ローリスクな運用が基本です。
まとめ
資産形成という言葉を聞くと、大きな財産をつくるイメージを持たれるかと思いますが、決してそうではありません。
資産形成は「将来の資金づくり」です。今のご自身の年齢にあてはめて、どのような資金をいつまでに準備する必要があるかを考え、その目標に向かって投資や貯蓄を計画的に開始しましょう。
ご注意事項
執筆者:石川英彦
金融デザイン株式会社 代表取締役
愛知県生まれ。南山大学経営学部卒業後、北米大陸をオートバイで周遊。帰国後、保険代理店の手伝いをしたことで金融の世界を知る。その“奇妙”な世界に疑問を感じ「お金に関する情報形成」「売り手と買い手がハッピーになる金融コンテンツづくり」をミッションとした、株式会社マネーライフナビを設立(1996年)。
FP(ファイナンシャルプランナー)の実務をこなしながら多数の金融コンテンツ制作を手がける。2017年9月に社名を金融デザイン株式会社に変更。インフォグラフィックスやウェブのデザインまで領域を広げる。50代と60代からのセカンドキャリアを応援するサービス「50カラ」を展開中。