

執筆者:カブヨム編集部
「投資信託とNISAは何が違うの?」「NISAを始めるなら投資信託を買うべき?」と疑問に思う方もいるのではないでしょうか。
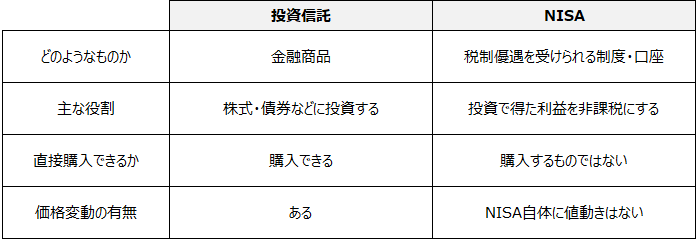
投資信託はお金を運用するための「商品」であり、NISAは投資で得た利益が非課税になる「制度」です。
つまり、NISAという制度を利用して投資信託を購入することができます。
この記事では、投資信託とNISAの違い、それぞれの特徴、利用する際の注意点を初心者にもわかりやすく解説します。
投資信託とは?
投資信託とは、投資家から集めたお金をもとに、運用の専門家が株式や債券などに投資する金融商品です。
自分で複数の会社の株式や海外の債券を選んで購入するには、ある程度の知識や資金が必要になることがあります。投資信託なら、1つの商品を購入することで、国内外の株式や債券などに幅広く投資することもできます。
たとえば、世界の株式に投資する投資信託を1つ購入するだけで複数の国・地域や企業に分散投資できるような商品もあります。
投資信託を購入するメリット
投資信託には、次のような特徴があります。
- 少額から投資を始めやすい
- 複数の資産や銘柄に分散投資しやすい
- 運用を専門家に任せられる
- 積立投資に活用しやすい
- 国内外のさまざまな資産に投資できる
特に、投資経験が少ない方にとっては、個別企業の株式を選ぶよりも、投資信託を活用することで投資先を広げやすくなるでしょう。
ただし、投資信託には多くの種類があります。国内株式中心の商品、海外株式中心の商品、債券中心の商品、複数の資産を組み合わせたバランス型の商品など、投資対象や値動きの大きさはさまざまです。
購入前には、何に投資する商品なのか、どの程度の値動きが想定されるのか、保有中にかかる手数料はいくらかを確認することが大切です。
NISAとは?
NISAとは、個人の資産形成を後押しするための少額投資非課税制度です。
通常、株式や投資信託を売却して利益が出た場合や、分配金を受け取った場合には、原則として20.315%の税金がかかります。しかし、NISAで購入した対象商品から得られる利益や分配金は非課税となります。
2024年から始まった新しいNISA制度では、「つみたて投資枠」と「成長投資枠」の2つに分かれています。
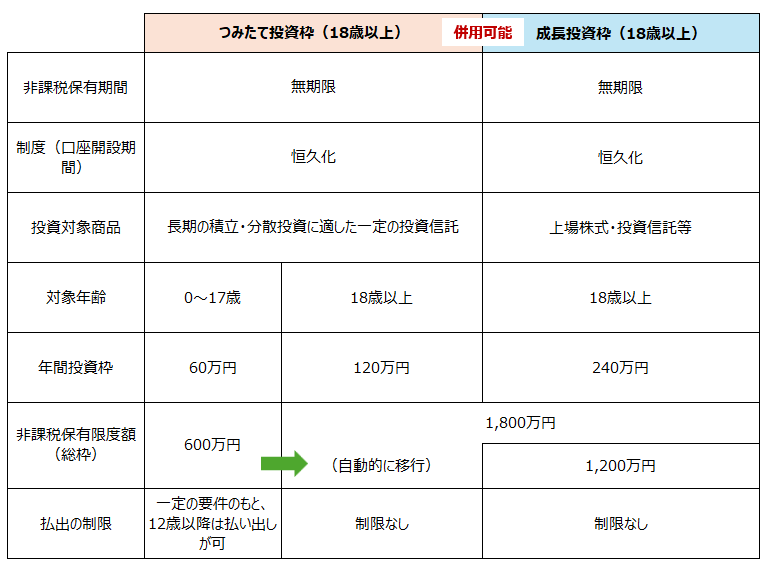
※図は筆者が作成。参考:金融庁「NISAを知る」
2つの投資枠は併用でき、年間投資枠は合計で最大360万円です。また、生涯にわたって利用できる非課税保有限度額は合計1,800万円とされています。
ただし、NISAで購入できる商品には条件があり、すべての投資信託や金融商品をNISAで購入できるわけではないため、購入したい商品がNISAの対象商品かどうかを事前に確認しましょう。
投資信託とNISAの違いは?
投資信託とNISAの最も大きな違いは、投資信託が金融商品であるのに対し、NISAは投資用の口座・制度であることです。
つまり、「投資信託かNISAか」のどちらかを選ぶものではありません。実際には、投資信託をNISAで購入・保有することができます。
投資信託をNISAで購入するメリット
投資信託をNISAで保有する主なメリットは、運用で得られた利益が非課税になることです。
たとえば、課税口座で保有していた投資信託を売却し、10万円の利益が出たとします。通常であれば、そこから約20%にあたる税金が差し引かれます。
一方、NISAで保有していた対象の投資信託であれば、制度の範囲内で利益に税金がかかりません。運用期間が長くなるほど、利益をそのまま次の運用に回せる非課税のメリットを感じられる可能性があります。
また、投資信託は毎月一定額を積み立てる方法とも相性がよい商品です。NISAのつみたて投資枠を利用すれば、長期・積立・分散を意識した資産形成を始めやすいでしょう。
NISAを利用する際の注意点
NISAには税制面のメリットがありますが、利用する前に知っておきたい注意点もあります。
NISAでも損失は出る
NISAは税金の仕組みであり、投資の損失を防ぐ制度ではありません。
NISAで投資信託を購入しても、投資先の株式や債券の価格が下がれば、投資信託の基準価額も下落する可能性があります。元本保証の商品ではないことを理解したうえで、余裕資金で取り組むことが大切です。
損失が出ても損益通算はできない
課税口座で生じた一定の損失は、条件を満たせばほかの上場株式等の利益と損益通算できる場合があります。
一方、NISAで生じた損失は、課税口座で得た利益と損益通算することはできません。非課税のメリットがある一方で、損失が出た場合の税制上の扱いも異なることを押さえておきましょう。
NISA対象なら何でもよいわけではない
NISAで買える投資信託だからといって、すべての人に向いているとは限りません。
たとえば、値動きが大きいテーマ型の商品や、特定の国・業種に投資先が集中している商品は、大きな利益が期待できる場合がある一方、価格が大きく下落する可能性もあります。
「NISAの対象か」だけで選ぶのではなく、投資目的、運用期間、許容できる損失の大きさに合っているかを考えることが重要です。
NISAで投資信託を購入するのがおすすめな人
次のような方は、NISAを活用して投資信託を購入するのがおすすめです。
- 預貯金だけでなく、将来に向けて資産形成を始めたい方
- 毎月少額から積立投資を始めたい方
- 個別株を選ぶことに難しさを感じる方
- 長期的な目線で投資に取り組みたい方
- 運用益にかかる税負担を抑えたい方
一方で、数年以内に使う予定のある資金や、生活費・緊急時のために確保しておくお金を投資に回す際は慎重に考えましょう。投資は、すぐに使う予定のない余裕資金で行うことが基本です。
まとめ
投資信託とNISAの違いを簡単にまとめると、投資信託は「金融商品」、NISAは「制度」です。
投資信託をNISAで保有すれば、売却益や分配金が非課税になるメリットがあります。一方で、NISAを利用しても投資信託の値下がりリスクがなくなるわけではありません。
長期的な資産形成を目指すなら、NISAの活用を検討するのもおすすめです。
一方で、投資を始める際は、まず目的や投資期間を整理し、無理なく続けられる金額を決めることが大切です。そのうえで、投資対象やコスト、値動きの大きさを確認し、自分に合った投資信託を選びましょう。